
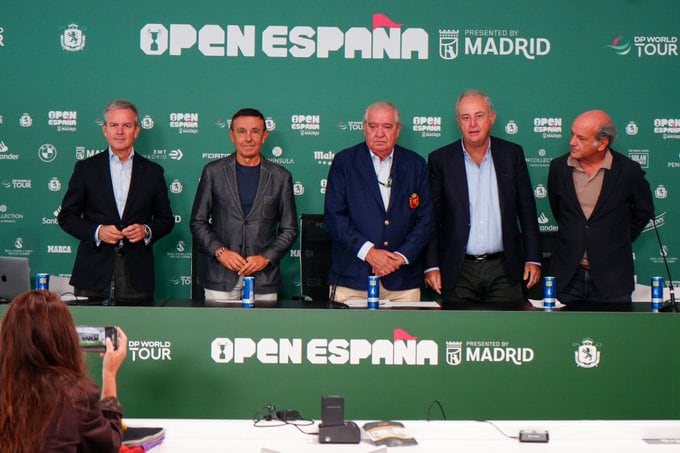
La Real Federación Española de Golf (RFEG) y la Asociación Española de Campos de Golf (AECG) presentaron este viernes, en el marco del Open de España de Golf, el informe ‘Propuesta para la aplicación del tipo reducido del IVA al golf y a la actividad deportiva en general’, elaborado por EY, que plantea recuperar un tipo reducido del 10 % para los servicios vinculados a la práctica deportiva.
La iniciativa trasciende el golf y pretende aportar argumentos económicos, jurídicos y sociales al debate sobre la fiscalidad del deporte en España. Los servicios deportivos pasaron en septiembre de 2012 del tipo reducido del 8 % al general del 21 %, pese a que la normativa europea permite a los Estados aplicar tipos reducidos al uso de instalaciones deportivas. Países como Chipre (5 %), Suecia y Bélgica (6 %), Malta (7 %), Irlanda (9 %) o Países Bajos (10 %) ya lo hacen, y Canarias aplica desde 2025 un IGIC reducido del 3 % a la práctica deportiva.
El presidente de la RFEG, Juan Guerrero-Burgos, ha puesto el acento en la dimensión social y sanitaria del deporte: “Si el deporte ha sido reconocido como una actividad esencial, debemos avanzar hacia una fiscalidad coherente con esa consideración”.
El presidente de la AECG, Luis Nigorra, ha explicado por qué ambas organizaciones promovieron el estudio: “No pedimos una excepción para el golf. Usamos los datos del golf para demostrar lo que una fiscalidad favorable a la práctica deportiva puede hacer por toda la economía”.
El golf como caso de estudio
Según las cifras recogidas en el informe, el impacto económico del golf en España alcanza los 15.937 millones de euros anuales y el país recibe cerca de 1,4 millones de turistas internacionales de golf. 8,9 de cada 10 euros generados revierten en sectores distintos de los propios campos, sobre todo en turismo y servicios.
El sector genera 132.994 puestos de trabajo directos, indirectos e inducidos: 118.908 asociados al gasto turístico y 14.086 a la actividad de los campos, donde el 93 % de los contratos son indefinidos.
Un impacto recaudatorio estimado neutro o positivo
Según las estimaciones de EY, la rebaja supondría inicialmente 35 millones de euros menos de recaudación directa, que se compensarían con los ingresos de una mayor actividad en los campos (3,2 M€) y, sobre todo, con el IVA del gasto turístico vinculado al golf (34,5 M€). El modelo estima un saldo global de aproximadamente +2,5 millones de euros, sin incluir otros efectos positivos sobre IRPF, cotizaciones sociales o Impuesto sobre Sociedades.
Alberto García Valera, socio responsable de Tax Policy en EY Abogados, ha subrayado que la medida “encaja plenamente en la Directiva europea de IVA y que el análisis muestra que siendo el tipo del IVA uno de los más altos sobre esta actividad en la UE, frena el crecimiento del sector y nos resta competitividad frente a Europa, reduciendo la actividad económica inducida”.
La subida del IVA en 2012 generó un beneficio recaudatorio inmediato, pero a costa de frenar el crecimiento del sector: “Se perdió competitividad frente a Europa y se redujo la actividad económica inducida”.
Una propuesta para todo el deporte español
El presidente de la Asociación del Deporte Español (ADESP), José Hidalgo, ha enmarcado la iniciativa en una revisión más amplia de la fiscalidad del deporte: “El deporte español necesita una fiscalidad acorde con la importancia que tiene en nuestra sociedad y en nuestra economía. No estamos hablando únicamente de una actividad de ocio: el deporte es salud, educación, inclusión, empleo, turismo y una herramienta de cohesión social. Por eso consideramos necesario revisar el tratamiento actual del IVA y recuperar un tipo reducido para la práctica deportiva”.
El deporte genera en España un impacto total de 44.839 millones de euros de valor añadido (3,28 % del PIB) y más de 635.000 empleos equivalentes a tiempo completo, según el estudio ‘El valor e impacto económico del deporte en España’, del Ivie.
La propuesta de ADESP mantiene las exenciones vigentes para determinados servicios y entidades deportivas; reduce al 10 % el IVA de las actividades y servicios deportivos y de los espectáculos deportivos profesionales, hoy al 21 %; y plantea la exención o el 4 % para los espectáculos aficionados. ADESP ha trasladado estas propuestas a todas las formaciones con representación en el Congreso de los Diputados para promover su análisis y debate. Con esta iniciativa, RFEG, AECG y ADESP buscan abrir un debate basado en datos sobre la fiscalidad del deporte en España.
Noticias relacionadas
¡Lleva el deporte contigo! Descarga la App de AS para recibir alertas al instante y configura en MiZona qué quieres leer, sigue a tus equipos y consulta sus partidos. Descárgala aquí.
¿Además buscas licenciar contenido? Haz clic aquí
